
บทวิเคราะห์นโยบาย: การประเมินสภาพแวดล้อมทางเศรษฐกิจเชิงพื้นที่และนัยเชิงนโยบายต่อการกำกับดูแลสินเชื่ออุปโภคบริโภค BNPL สำหรับผู้ให้บริการทางการเงิน
1. บริบทเศรษฐกิจมหภาคและแนวโน้มการบริโภคภาคเอกชนในระดับภูมิภาค
1.1 บทนำ
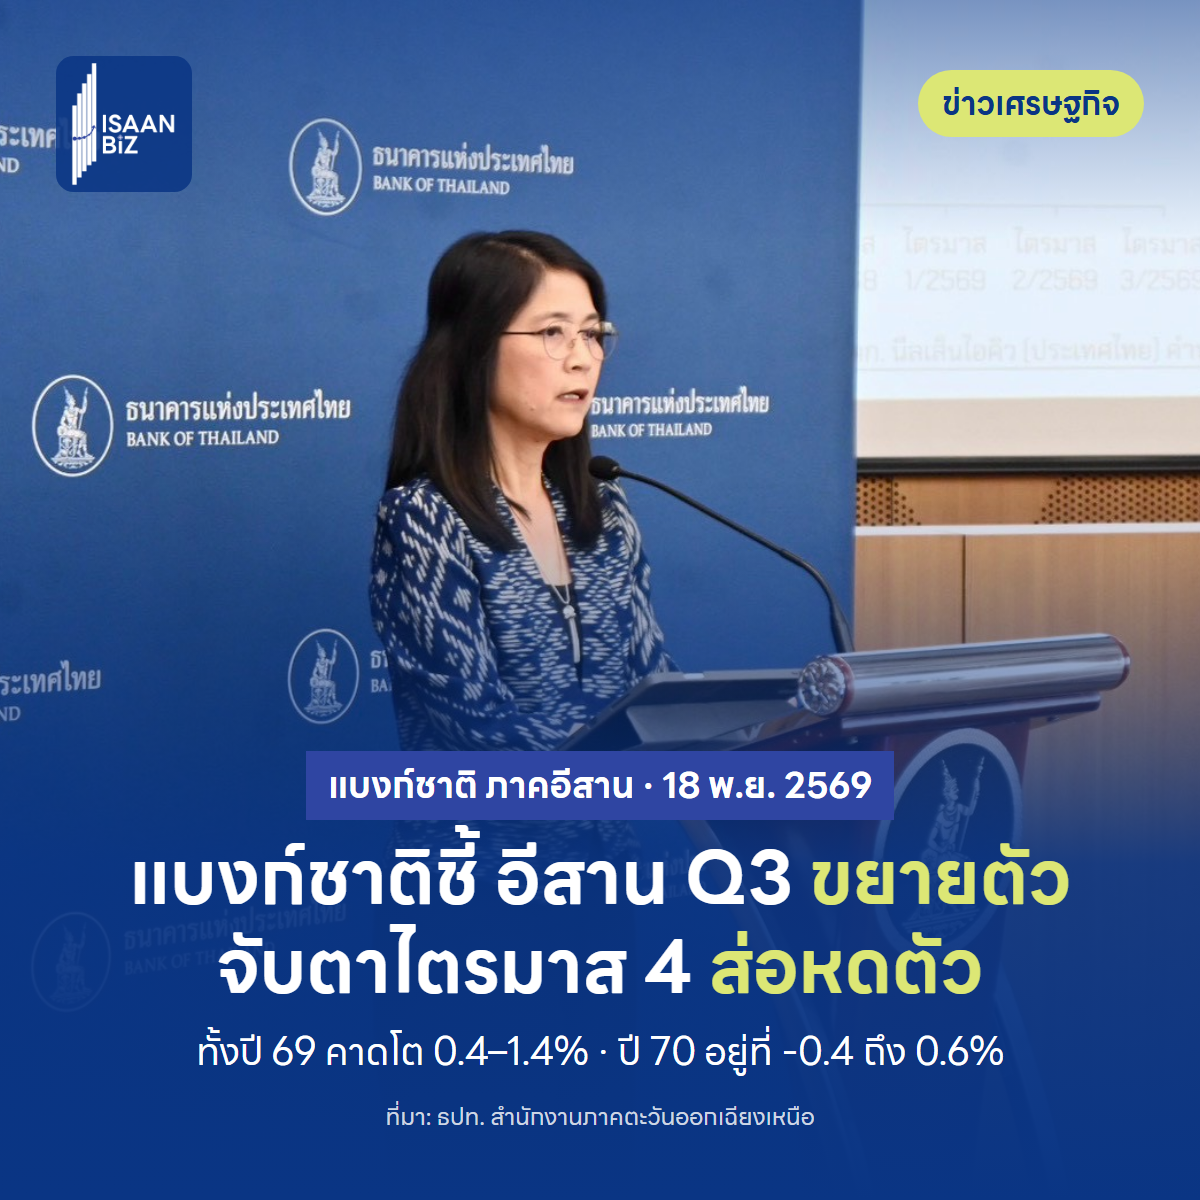
ภาวะเศรษฐกิจในไตรมาสที่ 3 ของปี 2569 สะท้อนภาพการฟื้นตัวชั่วคราวที่พึ่งพิงแรงอุดหนุนจากมาตรการภาครัฐและปัจจัยสนับสนุนระยะสั้นเป็นหลัก การประเมินโครงสร้างแรงส่งทางเศรษฐกิจที่มีลักษณะชั่วคราว (Transient Drivers) นี้ ถือเป็นยุทธศาสตร์สำคัญสำหรับการบริหารความเสี่ยงในพอร์ตสินเชื่อรายย่อยและการกำหนดทิศทางนโยบายการกำกับดูแลสถาบันการเงิน เนื่องจากกำลังซื้อที่เกิดจากเงินอุดหนุนไม่ได้สะท้อนถึงรายได้ถาวร (Permanent Income) ของผู้บริโภค และย่อมส่งผลกระทบโดยตรงต่อความสามารถในการชำระหนี้ (Debt Serviceability) รวมถึงระดับความเสี่ยงของลูกหนี้เมื่อแรงส่งดังกล่าวสิ้นสุดลง
1.2 วิเคราะห์ทิศทางเศรษฐกิจภาคตะวันออกเฉียงเหนือ (ไตรมาส 3/2569 – ไตรมาส 4/2569)
เศรษฐกิจภาคตะวันออกเฉียงเหนือในไตรมาส 3/2569 พลิกกลับมารอบการขยายตัวชั่วคราวเมื่อเทียบกับไตรมาสก่อนหน้า โดยได้รับแรงขับเคลื่อนสำคัญจากมาตรการอัดฉีดเม็ดเงินภาครัฐ ได้แก่ โครงการไทยช่วยไทยพลัส, บัตรสวัสดิการแห่งรัฐ, โครงการคนละครึ่งพลัส และมาตรการสนับสนุนยานยนต์ไฟฟ้า EV 3.0 คิดเป็นเม็ดเงินอัดฉีดเข้าสู่ระบบเศรษฐกิจในพื้นที่รวมกว่า 6.2 หมื่นล้านบาท (ครอบคลุมระยะเวลาดำเนินโครงการตั้งแต่เดือนมิถุนายนถึงพฤศจิกายน 2569) ซึ่งมีขนาดเทียบเท่ากับร้อยละ 3 ของผลิตภัณฑ์ภาคประธาน (GRP) ของภาคตะวันออกเฉียงเหนือ และคิดเป็นสัดส่วนเกือบ 1 ใน 3 ของเม็ดเงินอัดฉีดรวมทั้งประเทศ
อย่างไรก็ตาม แรงส่งดังกล่าวเป็นเพียงปัจจัยชั่วคราว เมื่อผลของมาตรการอัดฉีดผ่อนกำลังลงและสิ้นสุดลงในไตรมาส 4/2569 ประกอบกับแรงกดดันด้านค่าครองชีพเรื้อรัง จึงคาดการณ์ว่าแนวโน้มเศรษฐกิจภาคตะวันออกเฉียงเหนือในไตรมาส 4/2569 จะ “กลับมาหดตัว” โดยมีปัจจัยฉุดรั้งหลักจากการลดลงของการบริโภคภาคเอกชนในหมวดสินค้าอุปโภคบริโภค
1.3 ดัชนีชี้วัดทางเศรษฐกิจสำคัญในไตรมาส 3/2569
| องค์ประกอบทางเศรษฐกิจ | อัตราการเปลี่ยนแปลง (%YoY) | นัยต่อกำลังซื้อและการบริโภค |
| การบริโภคภาคเอกชน | ขยายตัว +2.1% | ขยายตัวชั่วคราวจากสินค้าอุปโภคบริโภค (ของใช้ส่วนบุคคล ของใช้ในบ้าน เครื่องดื่ม อาหาร ขนมขบเคี้ยว) ตามผลของมาตรการอุดหนุนภาครัฐ และหมวดสินค้าคงทนจากการเติบโตของยอดจดทะเบียนรถยนต์นั่งไฟฟ้า (EV) |
| การลงทุนภาคเอกชน | หดตัว -1.1% | หดตัวตามการลงทุนด้านการก่อสร้างที่ไม่ใช่ที่อยู่อาศัย (โรงงานอุตสาหกรรม โรงแรม อาคารพาณิชย์) และการลงทุนหมวดเครื่องจักรและอุปกรณ์ จากการลดลงของยอดนำเข้าสินค้าทุนและยอดจำหน่ายเครื่องจักรในประเทศ สะท้อนความไม่แน่นอนทางเศรษฐกิจ |
| รายได้เกษตรกร | ขยายตัว +13.1% | ขยายตัวต่อเนื่องจากปัจจัยด้านราคาสินค้าเกษตรที่อยู่ในระดับสูง โดยเฉพาะการแข่งขันรับซื้อยางพารา การเพิ่มขึ้นของราคามันสำปะหลังจากผลผลิตลดลงและการปิดด่านชายแดน รวมถึงอุปสงค์การนำเข้าข้าวเปลือกเจ้าจากต่างประเทศเพื่อความมั่นคงทางอาหาร |
| ภาคการผลิตอุตสาหกรรม | ขยายตัวเล็กน้อย +0.4% | ขยายตัวจากกลุ่มชิ้นส่วนอิเล็กทรอนิกส์ (ได้รับแรงหนุนจาก AI Cycle ของโลก) และการแปรรูปสินค้าเกษตร (การผลิตน้ำตาลตามอุปสงค์คู่ค้า) แต่ถูกชะลอด้วยการหดตัวของปูนซีเมนต์และวัสดุก่อสร้างตามภาวะการก่อสร้างที่ไม่ใช่ที่อยู่อาศัย |
| ภาคการท่องเที่ยว | หดตัว -0.6% | หดตัวตามจำนวนผู้เยี่ยมเยือนชาวไทยจากภาระราคาน้ำมันเชื้อเพลิงที่สูง การชะลอการประชุมสัมมนาภาครัฐ และผลกระทบชั่วคราวจากสถานการณ์อุทกภัยในภาคกลางช่วงปลายเดือนกันยายน แม้จะมีการเร่งตัวชั่วคราวช่วงต้นไตรมาสจากเทศกาลเข้าพรรษา |
1.4 โครงสร้างการใช้จ่ายของผู้บริโภคและภาระหนี้สินค้าคงทน
โครงสร้างการใช้จ่ายในหมวดสินค้าอุปโภคบริโภคที่ขยายตัวสะท้อนการพึ่งพิงเงินอุดหนุนชั่วคราว ขณะเดียวกัน ในหมวดสินค้าคงทนพบว่ายอดจดทะเบียนใหม่ของรถยนต์นั่งไฟฟ้า (EV) และรถยนต์ไฮบริดปรับตัวเพิ่มขึ้นอย่างต่อเนื่อง ส่งผลให้สัดส่วนรถยนต์เครื่องยนต์สันดาปปรับตัวลดลงอย่างชัดเจน โดยมีปัจจัยเร่งจากราคาน้ำมันเชื้อเพลิง (แก๊สโซฮอล์ 95 และดีเซล B7) ที่พุ่งสูงและทรงตัวในระดับสูงจากความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลาง
เชิงยุทธศาสตร์สินเชื่อ ภาวะดังกล่าวชี้ให้เห็นว่าครัวเรือนบางส่วนยอมก่อภาระหนี้ผูกพันระยะยาว (EV Debt Load) เพื่อลดต้นทุนพลังงานรายวัน อย่างไรก็ตาม การสะสมภาระหนี้สินเชื่อเช่าซื้อสินค้าคงทนในระดับสูงนี้ ได้เข้าไปเบียดซ้อนสภาพคล่อง (Crowding Out Disposable Income) ของครัวเรือนอย่างมีนัยสำคัญ เมื่อเม็ดเงินกระตุ้นเศรษฐกิจชั่วคราวหมดลง ภาระหนี้สินคงทนที่ผูกพันอยู่จะกลายเป็นข้อจำกัดรุนแรงต่อเงินคงเหลือสุทธิในการดำรงชีวิต และส่งผลให้ความสามารถในการชำระหนี้สินเชื่อหมุนเวียนระยะสั้น โดยเฉพาะสินเชื่อ Buy Now Pay Later (BNPL) ทรุดตัวลงอย่างรวดเร็ว
1.5 ข้อสรุปเชื่อมโยง
สภาวะกำลังซื้อที่พึ่งพิงแรงส่งชั่วคราวร่วมกับภาระหนี้สินคงทนที่เบียดบังภาระค่าใช้จ่ายประจำวัน จะกลายเป็นปัจจัยเร่งความเปราะบางทางการเงินของครัวเรือนเมื่อต้องเผชิญกับแรงกดดันด้านค่าครองชีพ ซึ่งจะทำการวิเคราะห์ในส่วนถัดไป
2. แรงกดดันด้านค่าครองชีพ เสถียรภาพราคา และความเปราะบางทางการเงินของครัวเรือน
2.1 บทนำ
เสถียรภาพราคาและระดับค่าครองชีพถือเป็นตัวแปรวิกฤตในการกำหนดกระแสเงินสดสุทธิคงเหลือ (Net Disposable Income) ของครัวเรือน การเร่งตัวของราคาสินค้าจำเป็นพื้นฐาน ย่อมส่งผลลบโดยตรงต่อความสามารถในการชำระหนี้ (Debt Serviceability) ของลูกหนี้รายย่อย โดยเฉพาะกลุ่มฐานรากและผู้มีรายได้ไม่แน่นอน ซึ่งก่อให้เกิดความเสี่ยงเชิงระบบต่อคุณภาพสินเชื่อของผู้ให้บริการทางการเงิน
2.2 โครงสร้างอัตราเงินเฟ้อและแรงกดดันค่าครองชีพ
ในไตรมาส 3/2569 อัตราเงินเฟ้อทั่วไปปรับชะลอตัวลงมาอยู่ที่ร้อยละ 2.29 (เทียบกับร้อยละ 2.47 ในไตรมาส 2/2569) ปัจจัยหลักเกิดจากการชะลอตัวของราคาน้ำมันดิบในตลาดโลกเมื่อเทียบกับช่วงก่อนหน้า อย่างไรก็ดี แรงกดดันค่าครองชีพที่แท้จริงของผู้บริโภคกลับไม่ได้ลดลงตามตัวเลขเงินเฟ้อทั่วไป โดยมีโครงสร้างความเสี่ยงที่สำคัญดังนี้:
- การส่งผ่านต้นทุนในอัตราเงินเฟ้อพื้นฐาน: อัตราเงินเฟ้อพื้นฐานปรับตัวเพิ่มขึ้นจากการที่ผู้ประกอบการส่งผ่านต้นทุนที่สะสมมายังราคาหมวดอาหารสำเร็จรูป
- การเร่งตัวของราคาหมวดอาหารสด: ราคาเนื้อสัตว์ปรับตัวสูงขึ้นอย่างมีนัยสำคัญ ผลจากสภาพอากาศที่แปรปรวน (เอลนีโญ) และต้นทุนการเลี้ยงที่เพิ่มขึ้น
- ความผันผวนของราคาน้ำมันขายปลีกในประเทศ: ราคาแก๊สโซฮอล์ 95 และดีเซล B7 ยังคงทรงตัวในระดับสูงจากปัญหาความขัดแย้งในตะวันออกกลาง
ภาวะดังกล่าวส่งผลให้ค่าใช้จ่ายในชีวิตประจำวันของผู้บริโภคทรงตัวในระดับสูงเรื้อรัง ส่งผลกระทบโดยตรงต่อเงินคงเหลือสุทธิของครัวเรือน
2.3 การประเมินความเสี่ยงด้านรายได้และตลาดแรงงาน
- กระจุกตัวของรายได้เกษตรกร: แม้ดัชนีรายได้เกษตรกรโดยรวมจะขยายตัวร้อยละ 13.1 YoY จากปัจจัยด้านราคา แต่ในมิติโครงสร้างกลับมีความเปราะบางสูง เนื่องจากไตรมาส 3 เป็นช่วงที่ผลผลิตเกษตรออกสู่ตลาดน้อยที่สุด รายได้ที่ขยายตัวกระจุกตัวเฉพาะกลุ่มผู้ปลูกยางพารา (คิดเป็นร้อยละ 30.5 ของผลผลิตยางพาราทั้งปี) ซึ่งได้ประโยชน์จากราคาและผลผลิตที่อยู่ในเกณฑ์ดี ในขณะที่เกษตรกรกลุ่มใหญ่ที่สุด ได้แก่ ผู้ปลูกมันสำปะหลัง (ผลผลิตออกสู่ตลาดเพียงร้อยละ 9.0 ของทั้งปี) และข้าวเปลือกเจ้า (ผลผลิตออกสู่ตลาดเพียงร้อยละ 0.4 ของทั้งปี) ต่างประสบปัญหาปริมาณผลผลิตลดลง แม้รายได้รวมของผู้ปลูกมันสำปะหลังจะขยายตัว แต่เกิดจากราคาที่พุ่งสูงขึ้นตามผลผลิตที่ลดลงและผลกระทบจากการปิดด่านชายแดน (การปิดด่านฯ) ขณะที่รายได้ผู้ปลูกข้าวขยายตัวจากแรงหนุนด้านอุปสงค์ความมั่นคงทางอาหารของต่างประเทศ ข้อจำกัดด้านฤดูกาลนี้ทำให้เกษตรกรส่วนใหญ่ประสบภาวะความเหลื่อมเวลาของกระแสเงินสด (Seasonal Cash Flow Lag) และขาดสภาพคล่องหมุนเวียนในไตรมาส 3
- การชะลอตัวของการลงทุนภาคเอกชน: ดัชนีการลงทุนภาคเอกชนหดตัวร้อยละ 1.1 YoY โดยการลงทุนหมวดการก่อสร้างที่ไม่ใช่ที่อยู่อาศัย (โรงงาน โรงแรม อาคารพาณิชย์) และหมวดเครื่องจักรและอุปกรณ์หดตัวลงอย่างต่อเนื่อง สะท้อนผ่านยอดการนำเข้าสินค้าทุนและยอดจำหน่ายเครื่องจักรในประเทศที่ลดลง ชี้ว่าภาคธุรกิจยังขาดความเชื่อมั่นและชะลอการขยายกำลังการผลิต
- ความระมัดระวังในการจ้างงาน: ตลาดแรงงานโดยรวมอยู่ในภาวะทรงตัว โดยมีการจ้างงานเพิ่มขึ้นชั่วคราวในภาคบริการและก่อสร้างช่วงต้นไตรมาส (เดือนกรกฎาคม) เพื่อรองรับกิจกรรมส่งเสริมการท่องเที่ยวขนาดใหญ่ เช่น เทศกาลเข้าพรรษาและวันหยุดยาว แต่การจ้างงานเริ่มหดตัวลงช่วงปลายไตรมาสจากอุทกภัยในภาคกลางและการชะลอตัวของการจัดสัมมนาภาครัฐ ประกอบกับการจ้างงานในภาคเกษตรที่ลดลง ส่งผลให้ภาพรวมภาคธุรกิจยังคงระมัดระวังการจ้างงานใหม่ภายใต้ความไม่แน่นอนทางเศรษฐกิจ
2.4 นัยทางเศรษฐกิจต่อความเสี่ยงด้านสินเชื่อ (So What?)
การสอดประสานระหว่าง “ค่าครองชีพหมวดอาหารและพลังงานที่สูงเรื้อรัง” กับ “ความผันผวนของรายได้เกษตรกรตามฤดูกาลและการจ้างงานที่ทรงตัว” ได้ผลักดันให้ครัวเรือนที่มีสภาพคล่องตึงตัวจำต้องพึ่งพา สินเชื่อเพื่อการอุปโภคบริโภคระยะสั้น โดยเฉพาะสินเชื่อ Buy Now Pay Later (BNPL) เพื่อใช้ในการซื้อสินค้าอุปโภคบริโภคและอาหารประจำวัน (Basic Sustenance) แทนการใช้สินเชื่อเพื่อสร้างรายได้หรือสะสมสินทรัพย์
นัยเชิงกลยุทธ์บริหารความเสี่ยงคือ พฤติกรรมการใช้ BNPL เพื่อประคองการเสพสุขและการดำรงชีวิตในภาวะที่ฐานรายได้ถาวรไม่ได้ปรับเพิ่มขึ้น จะเร่งอัตราการเสียชีวิตของสินเชื่อ (Mortality Rate) ให้สูงขึ้น และซ้อนทับความเสี่ยงของการผิดนัดชำระหนี้ (NPL Risk) ในพอร์ตสินเชื่อรายย่อยอย่างรวดเร็ว
2.5 ข้อสรุปเชื่อมโยง
จากระดับความเปราะบางทางการเงินของครัวเรือนและ NPL Risk ที่เพิ่มสูงขึ้น จึงเป็นกรอบบังคับให้ผู้ให้บริการทางการเงินต้องปรับเปลี่ยนกลไกการอนุมัติสินเชื่อและการบริหารจัดการพอร์ตสินเชื่อ BNPL ให้สอดรับกับหลักเกณฑ์การกำกับดูแลของ ธปท. ในส่วนถัดไป
3. นัยเชิงนโยบายและแนวทางการปรับตัวของผู้ให้บริการทางการเงินและแพลตฟอร์มดิจิทัล
3.1 บทนำ
การกำกับดูแลและการบริหารความเสี่ยงสินเชื่อดิจิทัลรายย่อย จำเป็นต้องยกระดับจากการพึ่งพาเพียงข้อมูลการใช้งานบนแพลตฟอร์ม (Platform Behavioral Data) ไปสู่การบูรณาการข้อมูลเศรษฐกิจจริงเชิงพื้นที่ (Regional Real Economy Data) ผู้ให้บริการทางการเงินต้องเร่งปรับปรุงแบบจำลองสินเชื่อและกรอบการดำเนินงานให้สอดคล้องกับหลักเกณฑ์การกำกับดูแลสินเชื่อ Buy Now Pay Later (BNPL) และนโยบายการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ของ ธปท. เพื่อยับยั้งการสะสมความเสี่ยงเชิงระบบ
3.2 ผลกระทบของหลักเกณฑ์กำกับดูแล BNPL ต่อผู้ให้บริการทางการเงินใน 4 มิติหลัก
1. เพดานอัตราดอกเบี้ยและค่าธรรมเนียม (Interest Rate & Fee Cap) การกำหนดเพดานอัตราดอกเบี้ยและค่าธรรมเนียมรวม ส่งผลให้ผู้ให้บริการเกิดภาวะส่วนต่างอัตราดอกเบี้ยลดลง (Margin Compression) อย่างหลีกเลี่ยงไม่ได้ ทั้งนี้เนื่องจากเพดานดอกเบี้ยทำให้ผู้ให้บริการไม่สามารถกำหนดอัตราดอกเบี้ยตามระดับความเสี่ยง (Risk-based Pricing) เพื่อชดเชยความเสี่ยงในกลุ่มลูกหนี้ความเสี่ยงสูง (Subprime) ที่ขาดรายได้ถาวรได้เหมือนในอดีต ส่งผลบังคับให้ผู้ให้บริการต้องเลือกดำเนินการระหว่าง: (1) การคัดกรองลูกหนี้ที่เข้มงวดขึ้นจนเกิดปฏิเสธสินเชื่อ (Credit Exclusion) หรือ (2) การแบกรับภาระการตั้งสำรองหนี้สูญที่สูงขึ้น (Impairment of Capital) ดังนั้น อัลกอริทึมการอนุมัติสินเชื่อจึงต้องปรับเน้นความแม่นยำเพื่อป้องกันกำไรสุทธิถูกกัดกร่อน
2. การจำกัดวงเงินสินเชื่อ (Credit Limit Control) การควบคุมวงเงินสินเชื่อให้สอดคล้องกับฐานรายได้จริงและความสามารถในการชำระหนี้สุทธิ เพื่อป้องกันการอนุมัติวงเงินที่เกินศักยภาพแก่กลุ่มเปราะบาง โดยเฉพาะกลุ่มผู้มีรายได้ตามฤดูกาลหรือรายได้ไม่แน่นอน เพื่อยับยั้งการเกิดภาระหนี้ซ้อนข้ามแพลตฟอร์ม (Over-indebtedness)
3. การจัดระยะเวลาผ่อนชำระ (Repayment Term Structure) การบังคับให้ผู้ให้บริการออกแบบโครงสร้างค่างวดให้ยืดหยุ่นสอดคล้องกับวัฏจักรรายได้จริงของผู้กู้ (Cash Flow Seasonality) เช่น การปรับตารางชำระหนี้ของเกษตรกรให้สอดรับกับช่วงเวลาเก็บเกี่ยวผลผลิต มากกว่าการกำหนดค่างวดรายเดือนที่เท่ากันทุกงวดตลอดปี ซึ่งไม่สอดคล้องกับธรรมชาติรายได้เกษตรกร
4. มาตรการคุ้มครองผู้บริโภคและการให้สินเชื่ออย่างรับผิดชอบ (Responsible Lending & Transparency) การเปิดเผยข้อมูลอัตราดอกเบี้ยที่แท้จริง (Effective Interest Rate) และค่าธรรมเนียมอย่างโปร่งใส รวมถึงการจัดตั้งกลไกการประเมินความสามารถในการชำระหนี้ (Affordability Assessment) ก่อนอนุมัติสินเชื่อทุกครั้ง ตลอดจนมาตรการปรับโครงสร้างหนี้เชิงรุกแก่ลูกหนี้ที่เริ่มแสดงสัญญาณความเปราะบาง (Pre-NPL Assistance)
3.3 ตารางเปรียบเทียบข้อเท็จจริงทางเศรษฐกิจกับแนวทางการปรับตัวเชิงยุทธศาสตร์
| ข้อเท็จจริง/ความเสี่ยงทางเศรษฐกิจ (จากข้อมูล ธปท.) | แนวทางการปรับตัวเชิงยุทธศาสตร์ของผู้ให้บริการสินเชื่อ BNPL |
| แรงส่งการบริโภคชั่วคราว: การบริโภค Q3/69 ขยายตัวจากมาตรการอัดฉีดภาครัฐ (+2.1%) และมีแนวโน้มกลับมาหดตัวใน Q4/69 หลังสิ้นสุดมาตรการ | การปรับโมเดลอนุมัติสินเชื่อ (Counter-cyclical Credit Underwriting): ปรับลดน้ำหนัก (Discount Weight) ข้อมูลรายได้และพฤติกรรมการใช้จ่ายที่เกิดจากมาตรการอุดหนุนภาครัฐชั่วคราว พร้อมใช้แบบจำลองประเมินรายได้ฐานราก (Baseline Income Model) ในการอนุมัติ |
| ความเหลื่อมเวลาของกระแสเงินสดเกษตรกร: รายได้ Q3 กระจุกตัวที่ยางพารา (30.5%) ขณะที่มันสำปะหลัง (9.0%) และข้าว (0.4%) ออกสู่ตลาดน้อย ทำให้เกิด Seasonal Cash Flow Lag | แบบจำลองจัดการหนี้ตามวัฏจักรพืชผล (Crop-Specific Seasonal Cash Flow Modeling): ออกแบบผลิตภัณฑ์สินเชื่อ BNPL ที่ปรับสคีมาการชำระคืนตามปฏิทินเก็บเกี่ยวพืชผลเฉพาะพื้นที่ (เช่น ขยายระยะเวลาชำระค่างวดสำหรับผู้ปลูกมันสำปะหลังและข้าวใน Q3 เพื่อรอรับกระแสเงินสดใน Q4/Q1) เพื่อป้องกันการผิดนัดชำระหนี้ชั่วคราว (Technical Default) |
| ค่าครองชีพหมวดอาหารและพลังงานสูงเรื้อรัง: อัตราเงินเฟ้อพื้นฐานเพิ่มขึ้นจากการส่งผ่านต้นทุนอาหาร และราคาน้ำมันทรงตัวสูง เบียดบัง disposable income | การคำนวณดัชนีความสามารถในการชำระหนี้ (Affordability Assessment Index & DSR Stress-Testing): ปรับปรุงเกณฑ์ DSR โดยคำนวณหักลบดัชนีค่าครองชีพพื้นฐาน (Living Expenses Index) ซึ่งรวมการส่งผ่านของ Core CPI หมวดอาหารสำเร็จรูปและต้นทุนพลังงาน (แก๊สโซฮอล์/ดีเซล) ออกจากรายได้สุทธิรายเดือนก่อนพิจารณาวงเงินผ่อนชำระ BNPL ขั้นสูง |
| การลงทุนภาคเอกชนหดตัว (-1.1%) และตลาดแรงงานทรงตัว: ภาคธุรกิจระมัดระวังการจ้างงาน การจ้างงานบริการลดลงช่วงปลายไตรมาสจากน้ำท่วม | การบูรณาการข้อมูลทางเลือกและเครดิตบูโร (Credit Bureau & Alternative Data Integration): เชื่อมโยงข้อมูลภาระหนี้ข้ามแพลตฟอร์ม ร่วมกับประวัติการชำระค่าน้ำ ค่าไฟ และธุรกรรมการเงิน เพื่อทำ DSR Stress-Testing ป้องกันการสร้างหนี้ซ้ำซ้อนในกลุ่มผู้มีรายได้ไม่แน่นอน |
3.4 สรุปภาพรวมเชิงนโยบาย
การดำเนินธุรกิจสินเชื่อดิจิทัล BNPL ท่ามกลางสภาพแวดล้อมทางเศรษฐกิจภูมิภาคที่ขยายตัวอย่างจำกัดและเปราะบาง จำเป็นต้องปรับเปลี่ยนยุทธศาสตร์จากการมุ่งเน้นการเติบโตเชิงปริมาณ (Volume Growth) ไปสู่การสร้างความยั่งยืนของพอร์ตสินเชื่อ (Portfolio Sustainability) ผ่านการสร้างนวัตกรรมนโยบายสินเชื่อและการบริหารความเสี่ยงเชิงรุก
ผู้ให้บริการทางการเงินต้องสร้างสมดุลเชิงกลยุทธ์ระหว่าง การส่งเสริมการเข้าถึงบริการทางการเงินในระบบดิจิทัล (Financial Inclusion) การคุ้มครองผู้บริโภคไม่ให้ตกอยู่ในกับดักหนี้เรื้อรัง (Debt Trap) ตามหลักเกณฑ์ Responsible Lending และ การรักษาสเถียรภาพของระบบสถาบันการเงินในระยะยาว (Macro-prudential Stability) การนำข้อมูลเศรษฐกิจจริงเชิงพื้นที่และโครงสร้างรายได้ตามฤดูกาลมาใช้ในการบริหารความเสี่ยง จะเป็นเครื่องมือวิกฤตที่ช่วยให้ธุรกิจเติบโตได้อย่างมั่นคงและรับผิดชอบต่อสังคม